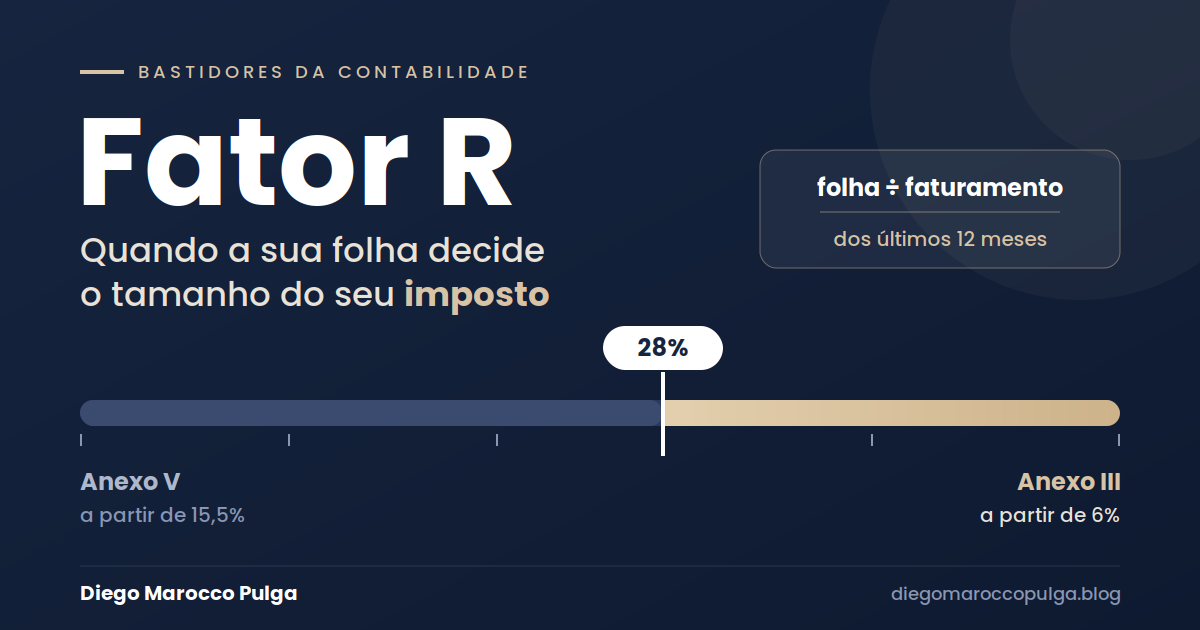
Se você presta serviço e está no Simples Nacional, existe uma conta que o seu contador faz todo mês e que pode levar o seu imposto de 6% para 15,5% sem que você tenha mudado nada no seu negócio. Essa conta se chama Fator R.
E não, o “R” não é de “Receita querendo complicar”. Mas, em alguns meses, parece.
Neste texto vamos conversar só sobre o que está em vigor hoje, 28 de outubro de 2026. A Reforma Tributária aparece, mas só no que já está definido. Proposta, promessa e “vai sair semana que vem” ficam de fora.
Vamos por partes: o que é o Fator R, quem é afetado (com atenção especial para quem tem uma SLU) e, no final, a pergunta que mais ouvimos de médicos que abrem empresa sozinhos: até quanto de faturamento vale a pena ficar no Simples?
Um aviso antes de começar: os números da parte final são ilustrativos. Eles mostram o raciocínio, não a sua resposta. A sua resposta depende do seu município, do seu faturamento e de como a sua empresa funciona na vida real.
O que é o Fator R, sem juridiquês
O Fator R é uma régua. Ela mede quanto do faturamento da sua empresa vai para pagar as pessoas que trabalham nela.
A conta é simples, de verdade:
Fator R = folha de pagamento dos últimos 12 meses ÷ faturamento dos últimos 12 meses
Três termos aparecem aqui, então vamos traduzir:
- Folha de pagamento: tudo o que a empresa gasta com gente. Salários, 13º, férias, FGTS, encargos e também o pró-labore.
- Pró-labore: o “salário” do sócio que trabalha na empresa. Diferente da distribuição de lucros, ele paga INSS e Imposto de Renda.
- Faturamento dos últimos 12 meses: a receita bruta somada dos 12 meses anteriores ao mês que está sendo calculado. No Simples, ela tem até sigla própria: RBT12.
E o resultado decide em qual tabela você paga imposto. No Simples, cada tabela de alíquotas se chama Anexo, e cada anexo tem seis faixas de faturamento.
- Fator R igual ou maior que 28%: a empresa paga pelo Anexo III, que começa em 6%.
- Fator R menor que 28%: a empresa paga pelo Anexo V, que começa em 15,5%.
Um exemplo. Uma empresa faturou R$ 600 mil nos últimos 12 meses e gastou R$ 180 mil com folha. 180 ÷ 600 = 30%. Passou dos 28%, então Anexo III.
A mesma empresa, com R$ 120 mil de folha: 120 ÷ 600 = 20%. Ficou abaixo, então Anexo V. Mesmo serviço, mesmo cliente, mesmo faturamento. Imposto bem diferente.
E atenção: essa conta é refeita todo mês. A régua anda junto com o calendário, sempre olhando os 12 meses anteriores. Dá para estar no Anexo III em março e no Anexo V em abril.
Por que ele existe?
O Fator R nasceu com a Lei Complementar 155/2016 e começou a valer em 2018. Ela acabou com o antigo Anexo VI, onde estavam atividades como a medicina, e espalhou essas atividades entre os Anexos III e V, usando a folha como critério.
A lógica do legislador é favorecer quem gera emprego. Empresa de serviço com muita gente na folha paga menos. Empresa com pouca gente e muito faturamento paga mais.
Em tradução livre: o governo dá desconto para quem emprega. Quem fatura sozinho paga a tabela cheia. Ou paga um pró-labore maior para ganhar o desconto, e é aí que a conta começa a ficar interessante.
Quem é afetado
O Fator R vale só para empresas de serviços optantes pelo Simples Nacional cuja atividade está na lista da lei. Comércio e indústria não entram nessa conta. E nem todo serviço entra.
A lista é longa e, em geral, reúne serviços de natureza intelectual ou técnica. Alguns exemplos: medicina, odontologia, psicologia, fisioterapia, nutrição, engenharia, arquitetura, desenvolvimento de software, consultoria, publicidade e representação comercial. O que define se você entra é o CNAE, o código que identifica a atividade da empresa no CNPJ, e a atividade que você exerce de verdade.
Também ficam de fora o MEI, que tem regra própria, e as empresas do Lucro Presumido e do Lucro Real, que nem estão no Simples.
E a SLU?
A SLU é a Sociedade Limitada Unipessoal: a limitada de um sócio só. Já falei dela no texto sobre a sopa de letrinhas do seu CNPJ.
O Fator R não se importa com o formato da empresa. Ele olha a folha. E é exatamente aí que a SLU de um profissional sozinho se complica.
Sem funcionários, a única folha que existe é o pró-labore do sócio. Então, para chegar aos 28%, o pró-labore precisa ser de 28% do faturamento. Faturou R$ 30 mil no mês? O pró-labore precisa ser de R$ 8.400.
E esse pró-labore não sai de graça. Sobre ele incidem:
- INSS de 11%, descontado do sócio, limitado ao teto do INSS (R$ 8.475,55 em 2026). Na prática, no máximo R$ 932,31 por mês.
- Imposto de Renda pela tabela progressiva, que chega a 27,5%.
No Simples, nos Anexos III e V, a parte patronal do INSS (os 20% que a empresa pagaria) já está dentro da guia única, o DAS. No Lucro Presumido, ela é paga à parte.
Agora, algumas perguntas que ouvimos no escritório.
Posso pagar um pró-labore pequeno e tirar o resto como lucro isento?
Pode. Mas aí a folha não chega aos 28% e a empresa cai no Anexo V. Não existe almoço grátis: ou você paga mais no DAS, ou paga mais no pró-labore. A conta é decidir qual sai mais barato.
Lucro distribuído conta na folha?
Não. Entram salários, pró-labore e encargos. Distribuição de lucros fica fora da régua.
Posso turbinar o pró-labore só no mês do aperto?
A régua olha 12 meses para trás. Um pró-labore gordo em um único mês ajuda pouco no resultado e ainda paga Imposto de Renda cheio naquele mês. Fator R se planeja com o ano, não com o mês.
O comparativo: Fator R no Simples ou Lucro Presumido?
Resposta curta: nas premissas abaixo, o Simples com Fator R compensa até cerca de R$ 450 mil de faturamento por ano, algo perto de R$ 37,5 mil por mês. A partir daí, o Lucro Presumido fica mais barato, e a diferença só aumenta.
O cenário é o de um médico que abriu uma SLU, atende em consultório e não tem funcionários. Ele tem dois caminhos. No Simples, paga um pró-labore de 28% do faturamento para alcançar o Fator R e ficar no Anexo III. No Lucro Presumido, regime em que o governo “presume” que o lucro é uma porcentagem fixa do faturamento e cobra o imposto sobre ela, ele pode ficar com um pró-labore de um salário mínimo.
As premissas
Para comparar laranja com laranja, a conta soma tudo o que vai para o governo, saia do caixa da empresa ou do bolso do médico.
| Item | Simples, Anexo III (Fator R) | Lucro Presumido |
|---|---|---|
| Pró-labore mensal | 28% do faturamento | Um salário mínimo (R$ 1.621) |
| Tributos da empresa | DAS pelo Anexo III, que já inclui IRPJ, CSLL, PIS, Cofins, ISS e o INSS patronal | IRPJ de 15% e CSLL de 9% sobre 32% do faturamento, mais 10% de adicional de IRPJ sobre o lucro presumido acima de R$ 60 mil por trimestre; PIS de 0,65%, Cofins de 3% e ISS de 4% sobre o faturamento |
| INSS patronal (20% do pró-labore) | Já está dentro do DAS | Pago à parte: R$ 324,20 por mês |
| INSS do sócio (11% do pró-labore, até o teto de R$ 8.475,55) | Até R$ 932,31 por mês | R$ 178,31 por mês |
| Imposto de Renda sobre o pró-labore | Tabela progressiva de 2026, que chega a 27,5% | Isento, porque fica abaixo de R$ 5 mil |
Ou seja: o INSS entra nas duas contas. No Presumido, ele incide sobre um pró-labore pequeno, mas a parte da empresa, de 20%, é paga fora da guia. No Simples, essa parte patronal já vem embutida no DAS.
No Anexo III, a alíquota começa em 6% e sobe conforme o faturamento dos últimos 12 meses: 11,2% acima de R$ 180 mil, 13,5% acima de R$ 360 mil, 16% acima de R$ 720 mil e 21% acima de R$ 1,8 milhão. Em cada faixa existe uma parcela a deduzir, que suaviza o salto de uma faixa para a outra.
O resto do cenário é o mais simples possível: faturamento igual todos os meses, consultas em consultório (não é serviço hospitalar), lucro distribuído de até R$ 50 mil por mês e regras de 2026.
O resultado
Total de tributos no ano, somando empresa e pró-labore.
| Faturamento anual | Pró-labore para o Fator R | Simples, Anexo III | Lucro Presumido | Quem ganha |
|---|---|---|---|---|
| R$ 120 mil | R$ 2.800 por mês | R$ 10.896 (9,1%) | R$ 24.426 (20,4%) | Simples, por R$ 13,5 mil |
| R$ 240 mil | R$ 5.600 por mês | R$ 27.658 (11,5%) | R$ 42.822 (17,8%) | Simples, por R$ 15,2 mil |
| R$ 360 mil | R$ 8.400 por mês | R$ 55.814 (15,5%) | R$ 61.218 (17,0%) | Simples, por R$ 5,4 mil |
| R$ 420 mil | R$ 9.800 por mês | R$ 68.606 (16,3%) | R$ 70.416 (16,8%) | Simples, por R$ 1,8 mil |
| R$ 480 mil | R$ 11.200 por mês | R$ 81.326 (16,9%) | R$ 79.614 (16,6%) | Presumido, por R$ 1,7 mil |
| R$ 600 mil | R$ 14.000 por mês | R$ 106.766 (17,8%) | R$ 98.010 (16,3%) | Presumido, por R$ 8,8 mil |
| R$ 720 mil | R$ 16.800 por mês | R$ 132.206 (18,4%) | R$ 116.406 (16,2%) | Presumido, por R$ 15,8 mil |
| R$ 1,2 milhão | R$ 28.000 por mês | R$ 245.966 (20,5%) | R$ 204.390 (17,0%) | Presumido, por R$ 41,6 mil |
| R$ 1,8 milhão | R$ 42.000 por mês | R$ 388.166 (21,6%) | R$ 315.570 (17,5%) | Presumido, por R$ 72,6 mil |
No começo, o Fator R ganha com folga. Com faturamento baixo, o pró-labore de 28% ainda cabe na faixa isenta de Imposto de Renda, que em 2026 vai até R$ 5 mil por mês. E o DAS do Anexo III é bem menor do que a soma dos tributos do Presumido.
O jogo vira quando o pró-labore cresce. A partir de R$ 7.350 por mês, ele paga Imposto de Renda pela tabela cheia, que chega a 27,5%. O DAS continua barato, mas o desconto que o Fator R dá na empresa começa a ser devolvido na pessoa física. Perto de R$ 450 mil por ano, as duas contas empatam. Daí em diante, cada real a mais de faturamento aumenta a vantagem do Presumido.
O ISS também mexe no ponto de virada, porque no Presumido ele é pago à parte. Com 4%, a virada fica perto de R$ 450 mil. Se o seu município cobra 2%, ela cai para uns R$ 337 mil. Se cobra 5%, sobe para uns R$ 544 mil. Por isso, a primeira pergunta é sempre: qual é o seu município?
O que essa conta não mostra
Toda simulação deixa coisas de fora, e estas fazem diferença.
O ISS fixo é a primeira. Alguns municípios cobram de sociedades de profissionais um ISS por profissional, e não sobre o faturamento. Se isso vale para uma SLU depende da lei do seu município, e pode mudar toda a conta do Presumido.
O serviço hospitalar é a segunda. Clínicas que prestam serviço hospitalar e cumprem as exigências da lei podem usar presunção de 8% no IRPJ. Consulta em consultório não entra nessa regra.
O INSS também não é só custo. A contribuição sobre um pró-labore maior conta para a sua aposentadoria. Não entrou na tabela, mas entra na sua vida.
Tem ainda os dividendos acima de R$ 50 mil por mês. Desde janeiro de 2026, a Lei 15.270/2025 manda reter 10% de IR na fonte quando a mesma empresa paga mais que isso, no mês, ao mesmo sócio. A lei também criou um imposto mínimo para quem tem renda acima de R$ 600 mil no ano, com um redutor que considera o imposto já pago pela empresa. A Receita entende que a retenção vale também para o Simples.
Depende de interpretação judicial: se a retenção sobre dividendos alcança as empresas do Simples. A isenção dos lucros do Simples está em lei complementar, e há ações questionando a aplicação de uma lei ordinária. Hoje, a postura prudente é reter. Nas faixas mais altas da tabela, isso pesa nos dois regimes e precisa entrar na simulação.
Por fim, a Reforma Tributária. Em 2027, o PIS e a Cofins dão lugar à CBS, e o IBS começa a aparecer. No Simples, os dois entram no DAS e o Fator R continua igualzinho. No Presumido, os serviços de saúde terão redução de 60% nas alíquotas dos novos tributos. Ou seja, a comparação de 2027 precisa ser refeita com as regras de 2027.
E um detalhe para quem fatura mais: acima de R$ 3,6 milhões, o ISS sai do DAS e é pago à parte. Já o acréscimo de 10% na presunção do Presumido, criado pela LC 224/2025, só alcança o faturamento acima de R$ 5 milhões por ano, então não afeta nenhuma faixa desta tabela.
Fechando a conta
O Fator R não é bom nem ruim. É uma régua, e a régua só funciona se você souber onde está medindo.
Para uma SLU médica sem funcionários, nas premissas deste texto, o retrato é este:
- Até uns R$ 450 mil por ano: o Simples com Fator R costuma ser o caminho mais barato, mesmo com um pró-labore maior.
- Acima disso: o Lucro Presumido passa na frente, e a diferença cresce rápido. Insistir no Fator R nessa faixa é pagar academia e não ir.
O Fator R é como uma promoção de “leve 3, pague 2”: vale a pena, desde que você precisasse das três. Pagar 28% de pró-labore só para ganhar o desconto no DAS pode sair mais caro do que o próprio desconto.
E tem uma regra que nenhuma tabela substitui: essa conta muda com o seu município, com o seu faturamento, com a sua vida pessoal e, a partir de 2027, com a Reforma Tributária. Quem fez a conta uma vez, na abertura da empresa, e nunca mais olhou, provavelmente está pagando a mais em algum mês.
Para o médico que tem uma SLU, o recado é simples: REFAÇA ESSA CONTA TODO ANO. Com o seu contador, antes de janeiro, porque a opção pelo regime tributário é feita no início do ano e vale para o ano inteiro.
Vale a pena refletir.
Ficou alguma dúvida? Deixa nos comentários. E, se esse texto foi útil, assina a Bastidores da Contabilidade para receber os próximos.
Base legal e fontes
Data de referência: 28/10/2026. O texto trata da legislação em vigor nessa data. Os cálculos são ilustrativos e usam as regras de 2026.
Fator R e Simples Nacional
- Lei Complementar nº 123/2006: art. 3º (ME e EPP); art. 18, §§ 5º-I, 5º-J e 5º-M (atividades sujeitas ao Fator R e enquadramento nos Anexos III e V) e § 24 (conceito de folha de salários); Anexos III e V (alíquotas e parcelas a deduzir).
- Lei Complementar nº 155/2016: extinção do Anexo VI e criação do Fator R, com vigência a partir de 2018.
- Resolução CGSN nº 140/2018 (regulamento do Simples Nacional).
- Tabelas e exemplos de Fator R em 2026: Contabilidade.com; ValorFinal.
Lucro Presumido
- Lei nº 9.249/1995: art. 3º, § 1º (adicional de 10% do IRPJ), art. 15, § 1º, III, “a” (presunção de 32% para serviços) e art. 20 (base da CSLL).
- Lei nº 9.430/1996, arts. 25 a 29; Lei nº 9.718/1998, art. 13 (opção pelo Lucro Presumido).
- PIS e Cofins cumulativos: Lei nº 9.718/1998, arts. 2º, 3º e 8º; Lei nº 10.833/2003, art. 10, II.
- Lei Complementar nº 224/2025 (acréscimo de 10% na presunção sobre a receita acima de R$ 5 milhões): Jornal Contábil; IOB.
Pró-labore, INSS e Imposto de Renda
- Contribuição patronal de 20%: Lei nº 8.212/1991, art. 22, III. Retenção de 11% do sócio: Lei nº 10.666/2003, art. 4º.
- Salário mínimo de R$ 1.621,00 (Decreto nº 12.797/2025) e teto do INSS de R$ 8.475,55 em 2026: Barbieri Advogados.
- Tabela progressiva mensal do IRPF e redução para rendimentos até R$ 7.350: Lei nº 15.191/2025 e Lei nº 15.270/2025.
- Retenção de 10% sobre dividendos acima de R$ 50 mil por mês e imposto mínimo anual: Lei nº 15.270/2025. Discussão sobre o Simples: Contábeis; posição da Receita: Reforma Tributária.
ISS
- Lei Complementar nº 116/2003: art. 8º (alíquota máxima de 5%) e art. 8º-A (alíquota mínima de 2%). ISS fixo de sociedades de profissionais: Decreto-Lei nº 406/1968, art. 9º, § 3º, conforme a lei de cada município.
Reforma Tributária
- Lei Complementar nº 214/2025 (IBS e CBS, regras do Simples a partir de 2027 e redução de 60% para serviços de saúde).
- Resolução CGSN nº 186/2026 (opção pelo regime regular de IBS e CBS): Econet; Fator R mantido na reforma: InvestNews.
Ponto que depende de interpretação judicial
- Retenção sobre dividendos no Simples: a isenção dos lucros distribuídos por optantes do Simples está na LC 123/2006, art. 14. A Lei nº 15.270/2025, lei ordinária, alterou o art. 10 da Lei nº 9.249/1995 e criou o art. 6º-A da Lei nº 9.250/1995. A dúvida é se uma lei ordinária pode alcançar uma isenção prevista em lei complementar.
Textos legais no Planalto: LC 123/2006 · Lei 8.212/1991 · Lei 10.666/2003
Este texto tem caráter informativo e não substitui a análise do caso concreto por um contador.
Deixe um comentário