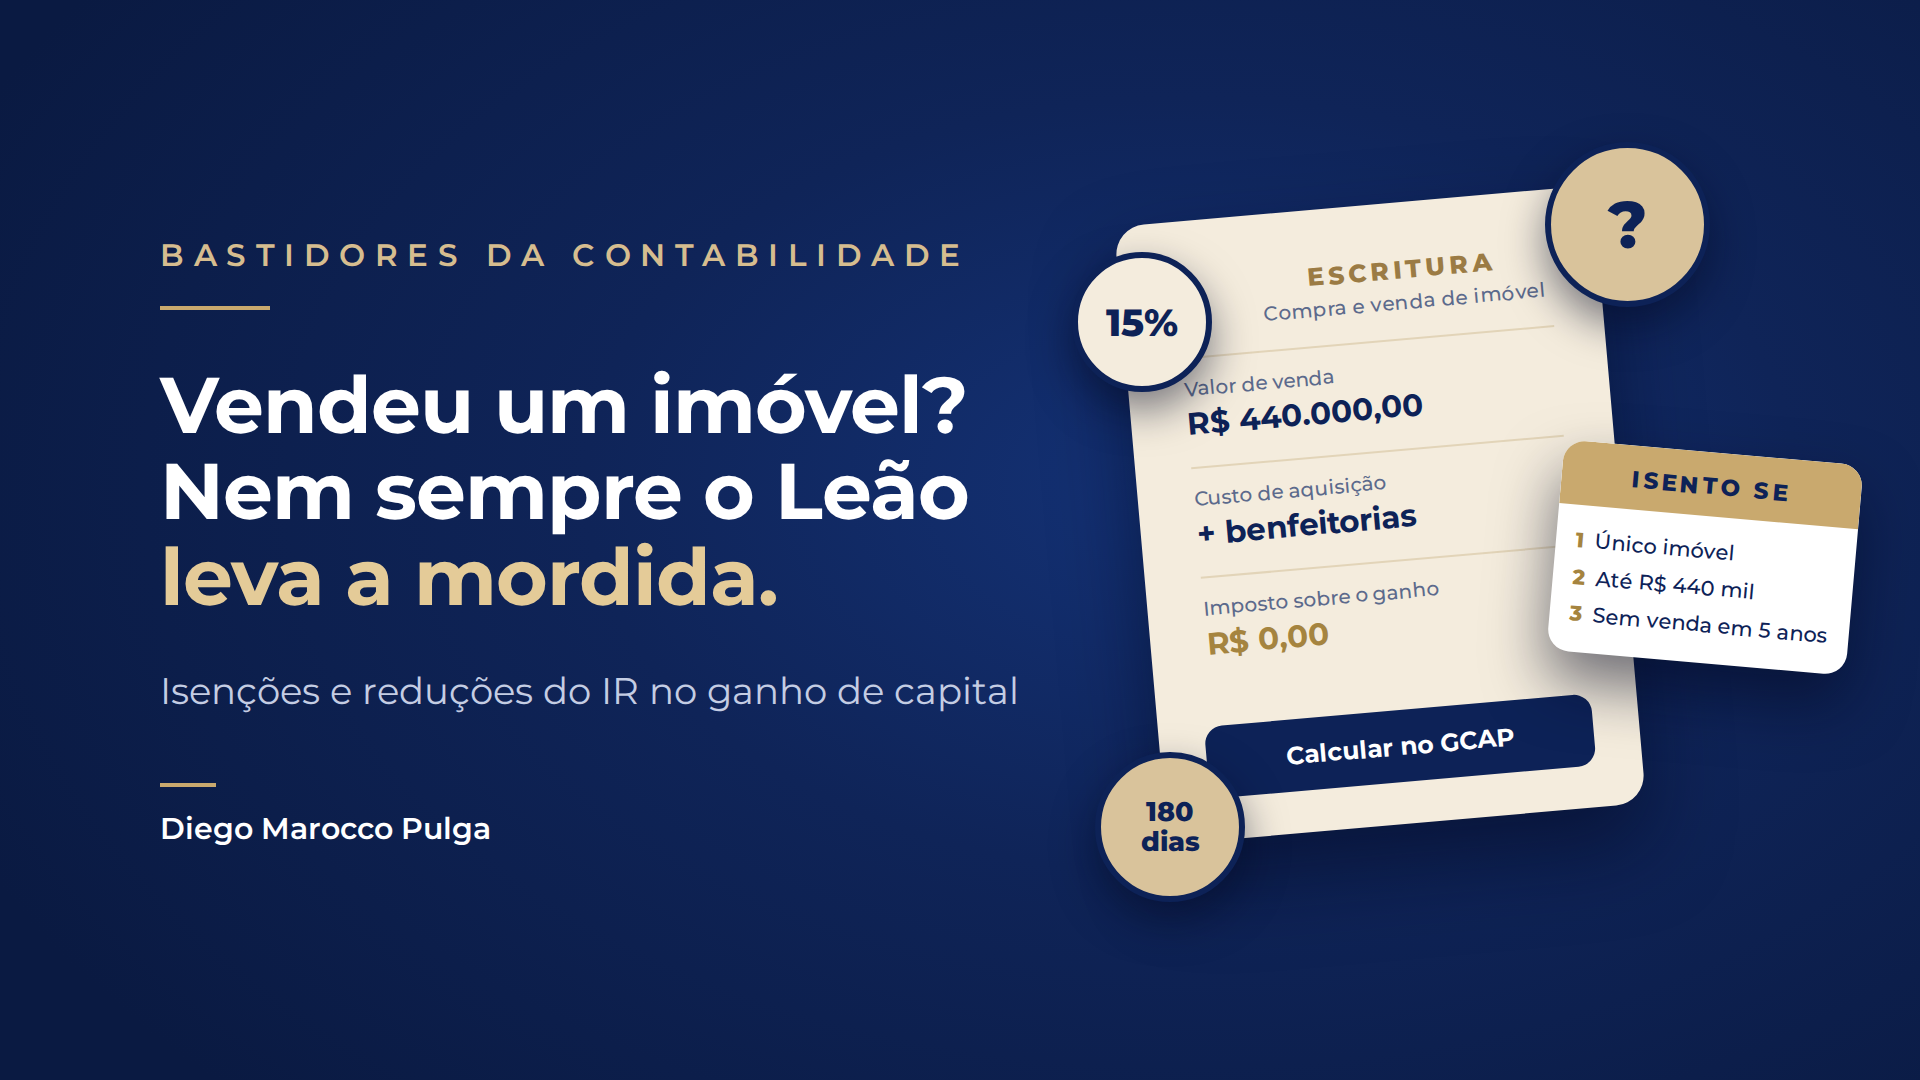
O ganho de capital na venda de imóveis é uma dúvida recorrente no nosso dia-a-dia no escritório. Por se tratar de uma operação em que envolve valores elevados, a mordida do leão tende a ser maior, e quanto maior a mordida maior o valor do imposto. Isso por diversas vezes, faz com que uma negociação possa não acontecer.
Quando ocorre uma negociação de compra e venda de imóvel, sempre existem dois lados, o primeiro o que vende, sempre quer ter o máximo de lucro e pagar o mínimo de impostos, e o segundo o que compra, sempre quer pagar o menor valor possível na escritura, pensando em conseguir um descontinho na compra, mas esquece que se for negociar esse imóvel futuramente, tende a apurar um ganho de capital maior em virtude de ter adquirido um imóvel por preço defasado na compra.
E é ai que entro na história, meu papel é sempre mitigar os riscos tributários, buscando trazer a menor carga tributária possível. Pensando nisso vou te apresentar neste artigo um compilado de informações sobre o ganho de capital. Você sabia que tem operações que tem redução no valor a pagar em decorrência de ganho de capital? E ainda melhor, existem possibilidades que não se tem a necessidade de pagar o ganho de capital!
A leitura é um pouco técnica, vou tentar escrever de uma forma que seja fácil de entender e vai fazer você se sentir seguro na sua próxima troca de imóvel, boa leitura!
Afinal, o que o Leão está mordendo?
Antes de falar em pagar menos (ou nada), vale entender o tamanho da mordida. Ganho de capital é, sem juridiquês, o lucro na venda. Vendeu casa, apartamento, terreno, sala comercial ou imóvel rural por mais do que pagou? A diferença é o ganho de capital.
A conta é simples: valor de venda menos custo de aquisição. E aqui já vem a primeira boa notícia: o custo não é só o que está na escritura. Entram também as benfeitorias e reformas comprovadas. Comprovadas, repito. Aquela reforma da cozinha paga “por fora”, sem nota nem recibo, para a Receita Federal simplesmente nunca aconteceu.
Tem mais: a corretagem paga pelo vendedor pode ser descontada do valor de venda. Ou seja, o corretor leva a comissão dele, mas pelo menos ajuda a diminuir a do Leão.
Sobre esse lucro, a regra geral é pagar imposto de renda com alíquotas de 15% a 22,5%, que sobem conforme o tamanho do ganho (Lei nº 8.981/1995, art. 21, com redação da Lei nº 13.259/2016). Para tranquilizar: as faixas acima de 15% só começam quando o lucro passa de R$ 5 milhões. O prazo para pagar é até o último dia útil do mês seguinte ao da venda. O Leão não espera nem você terminar de comemorar.
Mas calma, que a história não acaba aí. A própria lei prevê situações em que o imposto fica menor ou simplesmente não é cobrado. E é exatamente isso que você veio buscar aqui.
1. Imóvel antigo: quanto mais velho, menor a mordida
Sabe aquele imóvel que está na família há décadas e que todo mundo acha que vai “dar um imposto enorme” quando for vendido? Pode ser justamente o contrário.
Comprado até 1969: imposto zero
Se o imóvel foi adquirido até 1969, não há imposto sobre o lucro, seja qual for o valor da venda. Tecnicamente, a lei aplica uma redução de 100% sobre o ganho, o que, na prática, zera a conta. Raro? Sim. Mas quando aparece no escritório, é o tipo de notícia que a gente tem prazer em dar.
Comprado entre 1970 e 1988: imposto com desconto
Aqui o imóvel paga menos imposto. Só um detalhe que muita gente confunde: o desconto não é na alíquota, e sim no lucro, ou seja, na base de cálculo. A redução começa em 95% para quem comprou em 1970 e cai 5 pontos percentuais a cada ano, até chegar a 5% em 1988.
Na prática: comprado em 1970, o lucro é reduzido em 95%; em 1980, em 45%; em 1987, em 10%; em 1988, em 5%. Imóveis adquiridos a partir de 1º de janeiro de 1989 não têm essa redução.
Uma pegadinha clássica: terreno comprado até 1988, mas a casa construída a partir de 1989. Nesse caso, a redução vale só para a parte do lucro referente ao terreno. A construção nova entra na conta cheia.
Fundamento: Lei nº 7.713/1988, art. 18; Ato Declaratório Normativo CST nº 10/1991.
2. Fatores de redução FR1 e FR2: o prêmio pela paciência
Esse vale para qualquer imóvel, comprado em qualquer época. O lucro é reduzido por fatores que crescem conforme o tempo de posse. Quanto mais tempo o imóvel ficou com você, menor a base de cálculo do imposto. É a lei premiando quem não sai trocando de imóvel como quem troca de celular.
Para imóveis comprados antes de 1996, a contagem começa em 1º de janeiro de 1996. E, para os comprados até 1988, esses fatores podem ser somados à redução do item anterior. Sim, dá para acumular desconto.
A boa notícia para quem não gosta de fórmula: o cálculo é feito automaticamente pelo programa GCAP da Receita Federal. A má notícia é que o programa só calcula certo se os dados que entram nele estiverem certos. E é aí que um contador faz diferença.
Fundamento: Lei nº 11.196/2005, art. 40; IN SRF nº 599/2005.
3. Único imóvel vendido por até R$ 440 mil: isento
Não há imposto quando todas as condições abaixo forem atendidas. Todas, não “a maioria”:
- é o único imóvel que você possui (sozinho ou em conjunto) no momento da venda;
- o valor da venda é de até R$ 440.000,00;
- você não vendeu nenhum outro imóvel nos últimos 5 anos.
E aqui derrubo um mito que escuto toda semana: a isenção não é só para imóvel residencial. Vale para casa, apartamento, terreno ou sala comercial.
O detalhe que pega muita gente é o “sozinho ou em conjunto”. Aquela parte do terreno herdado com os irmãos, que ninguém lembra que existe, também conta como imóvel. E derruba a isenção.
Fundamento: Lei nº 9.250/1995, art. 23.
4. Vendeu um residencial e comprou outro em até 180 dias: isento
Essa é a queridinha de quem está trocando de casa. Se você vender um imóvel residencial e, em até 180 dias da assinatura do contrato de venda, usar o dinheiro para comprar outro imóvel residencial no Brasil, não paga imposto.
Se usar só parte do dinheiro na nova compra, o imposto é proporcional à parte que não foi reaplicada. Vendeu por R$ 800 mil e comprou outro por R$ 600 mil? Você reaplicou 75% do valor, então o imposto incide sobre os outros 25% do lucro.
Dois cuidados que não admitem jeitinho:
- os dois imóveis precisam ser residenciais. Vender a casa para comprar sala comercial não vale;
- o benefício só pode ser usado uma vez a cada 5 anos.
E o prazo de 180 dias corre do contrato de venda, não do dia em que você decidiu “dar uma olhada nos anúncios”.
Fundamento: Lei nº 11.196/2005, art. 39; IN SRF nº 599/2005, art. 2º.
5. Imóvel desapropriado: sem imposto
Ser desapropriado já é dor de cabeça suficiente. Pelo menos aqui o Leão fica de fora.
Quando o governo desapropria o imóvel para fins de reforma agrária, o valor recebido é isento. A isenção vem diretamente da Constituição Federal. E não, não se trata de “renda de atividade rural”, como às vezes se diz por aí.
Nas demais desapropriações, o Superior Tribunal de Justiça já decidiu, em recurso repetitivo, que a indenização não sofre incidência de imposto de renda. O motivo é simples: indenização não é lucro, é reposição do patrimônio. Ninguém fica mais rico por receber de volta o que lhe tiraram.
Fundamento: Constituição Federal, art. 184, §5º; STJ, REsp nº 1.116.460/SP (recurso repetitivo).
6. Imóvel de pequeno valor: até R$ 35 mil no mês
Não há imposto quando o total de imóveis vendidos no mês for de até R$ 35.000,00. É comum, por exemplo, na venda de terrenos ou de frações de imóveis de menor valor.
Repare na palavra “total”: a regra soma todas as vendas de imóveis feitas no mesmo mês. Dividir a venda em pedacinhos de R$ 30 mil no mesmo mês não engana ninguém, muito menos a Receita.
Fundamento: Lei nº 9.250/1995, art. 22, II (redação da Lei nº 11.196/2005, art. 38).
Resumo para quem pulou direto para cá
Eu sei que você fez isso. Sem julgamentos.
| Situação | Efeito | Principal condição |
|---|---|---|
| Imóvel adquirido até 1969 | Sem imposto | Data de aquisição |
| Imóvel adquirido de 1970 a 1988 | Redução | De 95% (1970) a 5% (1988) sobre o lucro |
| Fatores FR1 e FR2 | Redução | Qualquer imóvel; cresce com o tempo de posse |
| Único imóvel até R$ 440 mil | Sem imposto | Nenhuma outra venda de imóvel em 5 anos |
| Recompra de residencial em 180 dias | Sem imposto | Ambos residenciais; 1 vez a cada 5 anos; proporcional ao valor reaplicado |
| Desapropriação | Sem imposto | Indenização paga pelo poder público |
| Pequeno valor | Sem imposto | Vendas de imóveis até R$ 35 mil no mês |
Antes de assinar a escritura, três avisos de quem já viu de tudo
Isento não é invisível. Mesmo quando não há imposto a pagar, a venda deve ser informada na Declaração de Imposto de Renda, com o preenchimento do programa GCAP quando for o caso. Isenção não declarada é só um problema esperando a data certa para aparecer.
Venda parcelada, imposto parcelado. O imposto é pago à medida que as parcelas são recebidas, sempre até o último dia útil do mês seguinte a cada recebimento.
Papel guardado é dinheiro economizado. Guarde escrituras, contratos, recibos de corretagem e comprovantes de benfeitorias. São eles que comprovam o custo do imóvel e podem reduzir o lucro tributável. A gaveta bagunçada de hoje é o imposto maior de amanhã.
E lembra do comprador lá do começo, todo feliz com o descontinho na escritura? Pois é. Quando ele for vender, o custo de aquisição dele vai ser aquele valor baixo, e o ganho de capital, proporcionalmente maior. O desconto de hoje vira o imposto de amanhã.
Por isso o melhor conselho deste artigo inteiro cabe em uma linha: na dúvida, converse com seu contador antes de vender. Depois que o contrato está assinado, o que sobra é calcular quanto vai doer.
Base legal
Para quem gosta de conferir (e eu recomendo):
- Constituição Federal, art. 184, §5º;
- Lei nº 7.713/1988, art. 18;
- Lei nº 8.981/1995, art. 21, com redação da Lei nº 13.259/2016;
- Lei nº 9.250/1995, arts. 22 e 23;
- Lei nº 11.196/2005, arts. 38, 39 e 40;
- Instrução Normativa SRF nº 84/2001;
- Instrução Normativa SRF nº 599/2005;
- Ato Declaratório Normativo CST nº 10/1991;
- Decreto nº 9.580/2018 (Regulamento do Imposto sobre a Renda – RIR/2018);
- STJ, REsp nº 1.116.460/SP (recurso repetitivo).
Artigo de caráter orientativo, com base na legislação vigente em 15 de outubro de 2026. Cada caso concreto deve ser analisado individualmente.
Deixe um comentário